Menu
اشتراک گذاری :
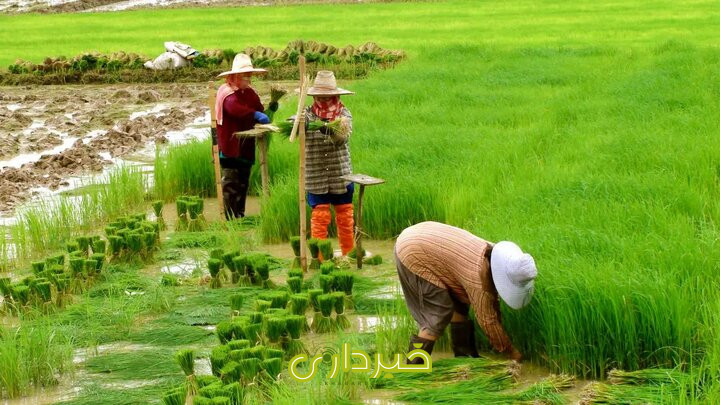
برنامه بیمه فراگیر محصولات اساسی کشاورزی به عنوان یکی از استراتژیکترین ابزارهای مدیریت ریسک در بخش کشاورزی، با هدف ایجاد یک شبکه حمایتی گسترده و نظاممند برای کشاورزان در صندوق بیمه کشاورزی طراحی شده است تا اثرات مخرب حوادث غیرقابل پیشبینی اقلیمی و زیستی را به حداقل برساند.
هدف اصلی این رویکرد، گذار از مدلهای بیمهای سنتی و محدود به مدل جامعتری است که در آن دسترسی به خدمات بیمهای نه یک انتخاب، بلکه به بخشی جداییناپذیر از زنجیره تولید محصولات استراتژیک تبدیل شود.
با تمرکز بر محصولات اساسی که امنیت غذایی کشور به آنها وابسته است، این برنامهها در پی آن هستند تا با کاهش ریسک سرمایهگذاری، انگیزه کشاورزان را برای تداوم تولید در شرایط سخت حفظ کنند و مانع از خروج سرمایه و نیروی کار از روستاها شوند.
دکتر درجانی، قائممقام صندوق بیمه کشاورزی در این زمینه معتقد است: «در راستای اجرای جزء ۳ بند «ح» ماده ۳۳ قانون برنامه هفتم پیشرفت، طرح بیمه فراگیر محصولات اساسی کشاورزی برای سومین سال متوالی در حال اجراست. در سال جاری، علاوه بر دو محصول گندم آبی و دیم که در سالهای گذشته تحت پوشش بودند، ۱۵ محصول اساسی دیگر نیز به این طرح افزوده شده و مجموع محصولات تحت پوشش بیمه فراگیر به ۱۷ محصول رسیده است. این اقدام برای نخستین بار در کشور انجام میشود و وزیر محترم جهاد کشاورزی نیز بر اجرای آن تأکید ویژه داشتهاند.»
دیدگاهها و برنامههای دکتر علی درجانی در مقام قائممقام صندوق بیمه کشاورزی، بر محوریت تبدیل بیمه از یک ابزار صرفاً جبرانی به یک نظام حمایتی پیشگیرانه و جامع متمرکز است.
ایشان بر این باورند که بیمه فراگیر برای محصولات اساسی نباید تنها به معنای افزایش تعداد بیمهشدگان باشد، بلکه باید به معنای ارتقای کیفیت پوششها و تسهیل دسترسی کشاورزان به خدمات بیمهای در سادهترین حالت ممکن باشد.
یکی از محورهای کلیدی در برنامههای ایشان، حرکت به سمت «بیمه اجباری یا نیمهاجباری» برای محصولات استراتژیک است.
دیدگاه ایشان در این زمینه بر این است که برای تضمین امنیت غذایی کشور، نمیتوان ریسک تولید محصولات اساسی را به طور کامل بر دوش کشاورز گذاشت یا منتظر اقدام داوطلبانه او ماند.
لذا، برنامهریزیها به گونهای است که بیمه در زنجیره تامین نهادهها و بذور ادغام شود تا کشاورزی که بذر محصول استراتژیک را دریافت میکند، به طور خودکار و بدون پیچیدگیهای اداری تحت پوشش بیمهای قرار گیرد.
دکتر درجانی همچنین بر لزوم بهروزرسانی مدلهای ارزیابی خسارت تأکید دارند. ایشان معتقدند که نظام سنتی بازدیدهای میدانی در ابعاد گسترده، هم زمانبر است و هم احتمال خطای انسانی در آن وجود دارد.
از این رو، برنامههای ایشان شامل بهکارگیری فناوریهای نوین نظیر سنجش از دور، تصاویر ماهوارهای و هوش مصنوعی برای تخمین دقیقتر و سریعتر خسارات است. این رویکرد باعث میشود روند پرداخت خسارت تسریع شده و اعتماد کشاورزان به نظام بیمه افزایش یابد.
در زمینه مالی، ایشان بر ضرورت بازنگری در ساختار پرداختهای دولتی و ایجاد تعادل میان حق بیمه و خسارتهای پرداختی تأکید دارند.
دیدگاه ایشان این است که صندوق بیمه کشاورزی باید از حالت یک نهاد صرفاً هزینهبر به سمت یک مدل مدیریت ریسک علمی حرکت کند. ایشان برنامههایی را دنبال میکنند که در آن با شناسایی دقیق مناطق ریسکپذیر و طبقهبندی محصولات، پوششهای بیمهای متناسب با هر منطقه ارائه شود تا هم عدالت اجتماعی برقرار گردد و هم پایداری مالی صندوق حفظ شود.
علاوه بر این، ایشان بر اهمیت آموزش و فرهنگسازی در سطح روستاها تأکید دارند تا کشاورزان بیمه را نه یک هزینه اضافی، بلکه یک سرمایهگذاری برای تضمین بقای کسبوکار خود بدانند.
هدف ایشان در این راستا، ایجاد پیوند میان بیمه و کشاورزی قراردادی است، به طوری که خریداران صنعتی یا دولتی محصولات اساسی نیز در زنجیره بیمه سهیم شوند و بدین ترتیب ریسک تولید بین تولیدکننده، بیمهگر و مصرفکننده توزیع گردد.
یکی از محورهای اصلی برنامه صندوق بیمه کشاورزی تلاش برای پایداری تولیدات استراتژیک است. در محیطی که تغییرات اقلیمی، خشکسالیهای طولانیمدت و هجوم آفتها به طور فزایندهای تهدیدی برای محصولات اساسی محسوب میشوند، بیمه فراگیر به عنوان یک ضربهگیر عمل میکند تا خسارات وارده به کشاورز تنها به معنای ورشکستگی یا توقف تولید در سال بعد نباشد.
این رویکرد با هدف تضمین اینکه کشاورز پس از یک سال خسارتدیده، توان مالی لازم برای خرید نهادهها و بذر برای فصل subsequent را داشته باشد، طراحی شده است. در واقع، هدف در اینجا فراتر از پرداخت خسارت است و به دنبال ایجاد یک چرخه بازتولید پایدار است که در آن ریسک تولید میان سازمان بیمه و تولیدکننده توزیع میشود.
علاوه بر این، بیمه فراگیر به دنبال عدالتبخشی در توزیع خدمات حمایتی است. در مدلهای قدیمی، بسیاری از کشاورزان خرد به دلیل پیچیدگیهای اداری یا عدم آگاهی از مزایا، از چتر حمایتی بیمه بهرهمند نمیشدند.
اهداف برنامههای جدید بر این است که با سادهسازی فرایندها و ادغام بیمه در زنجیره تامین (مانند توزیع بذر و کود)، تمامی تولیدکنندگان محصولات اساسی بدون استثنا تحت پوشش قرار گیرند.
این اقدام باعث میشود که لایههای آسیبپذیر جامعه روستایی که کمترین توان مالی را برای تحمل خسارت دارند، بیشترین حمایت را دریافت کنند و بدین ترتیب توازن اجتماعی در مناطق روستایی حفظ شود.
از منظر کلان اقتصادی، هدف از فراگیر کردن بیمه محصولات اساسی، کاهش فشار بر بودجههای اضطراری دولت است.
در حالت نبود بیمه فراگیر، دولت در زمان وقوع بحرانهای گسترده کشاورزی ناچار است مبالغ هنگفتی را تحت عنوان کمکهای بلاعوض یا وامهای اضطراری پرداخت کند که این امر منجر به نوسانات بودجهای میشود.
اما با استقرار یک نظام بیمهای جامع، مدیریت خسارات از حالت واکنشهای لحظهای و اضطراری به حالت مدیریت برنامهریزی شده و پیشبینیپذیر تغییر میکند. این امر به دولت اجازه میدهد تا به جای پرداختهای پراکنده، بر روی زیرساختهای پیشگیرانه و ارتقای بهرهوری متمرکز شود.
همچنین، این برنامهها به دنبال ارتقای فرهنگ مدیریت ریسک در میان کشاورزان هستند. هدف این است که کشاورز به جای تکیه بر شانس یا کمکهای دولتی موقت، به ابزارهای علمی و قراردادی برای حفاظت از سرمایه خود اعتماد کند.
این تغییر نگرش باعث میشود تولیدکنندگان به سمت استفاده از ارقام مقاومتر و روشهای کشت مدرنتر سوق یابند، زیرا بیمه فراگیر میتواند با متصل شدن به استانداردهای فنی تولید، کشاورزان را به رعایت اصول بهینه کشاورزی تشویق کند تا در نهایت ریسک کلی کاهش یابد.
هدف نهایی از پیادهسازی بیمه فراگیر در محصولات اساسی، تقویت حاکمیت امنیت غذایی است. با تضمین بقای تولیدکنندگان و ثبات در میزان تولید محصولات استراتژیک، نوسانات شدید قیمتها در بازار داخلی کاهش یافته و وابستگی کشور به واردات در زمانهای بحران به شدت کم میشود.
بیشتر بخوانید:صندوق بیمه کشاورزی روی دور تحول و پیشرفت / از رسیدن به سود 210 میلیاردی تا بیمه فراگیر ۱۷ محصول زراعی
این برنامه در حقیقت یک لایه دفاعی اقتصادی ایجاد میکند که در آن تولید محصول اساسی دیگر با ریسکهای ویرانگر گره نخورده و کشاورز با اطمینان خاطر بیشتری به تولید میپردازد، که این امر در بلندمدت منجر به توسعه روستایی و تقویت اقتصاد مقاومتی در بخش کشاورزی خواهد شد.