Menu
اشتراک گذاری :
خبرداری؟ شرکت فولاد ارفع در شش ماهه نخست سال جاری، شاهد تحولی بنیادین و جهشی خیرهکننده در نتایج مالی خود بوده است. این رشد چشمگیر، فراتر از یک بهبود ساده در گزارشهای مالی، نشاندهنده بازآفرینی ساختاری در مدل کسبوکار شرکت و توانایی بالای مدیریت در بهینهسازی زنجیره ارزش است.
این جهش سودآوری، نتیجه مستقیم همراستایی استراتژیهای عملیاتی با شرایط متغیر بازار و مدیریت هوشمندانه هزینههای تولید است که منجر به ایجاد شکافی عمیق میان درآمدهای حاصل از فروش و هزینههای جاری شده است.
این شرکت در ششماهه نخست سال ۱۴۰۵ با ثبت رشد ۲۴۹ درصدی سود خالص، نه تنها درآمد عملیاتی خود را به ۲۸.۲۴ همت رساند، بلکه سود نیمهنخست این شرکت از کل سود سال گذشته نیز فراتر رفت.
در همین دوره، درآمد عملیاتی شرکت با رشد ۱۱۵ درصدی به ۲۸٫۲۴ همت رسید. حاشیه سود خالص نیز از ۱۲٫۲۷ درصد در نیمه نخست سال گذشته به ۱۹٫۹۴ درصد افزایش یافت که نشاندهنده بهبود سودآوری شرکت در کنار رشد درآمدهاست.
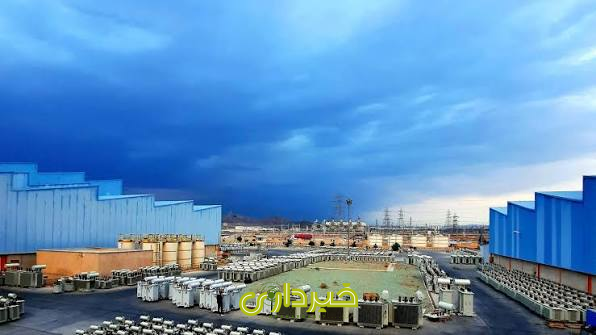
در بخش تولید نیز ارفع طی ششماهه نخست سال ۱۴۰۵ با ثبت رشد ۲۸٫۴ درصدی نسبت به دوره مشابه سال گذشته، موفق به تولید ۵۱۵ هزار و ۵۸۲ تن شمش فولادی شد. همچنین در این مدت، ۶۳۱ هزار و ۲۳۶ تن آهن اسفنجی در این شرکت تولید شد.
در کنار افزایش درآمدهای عملیاتی، بهای تمامشده درآمدهای عملیاتی شرکت در دوره مورد گزارش به مبلغ 23 همت رسید. با مدیریت بهای تمامشده و تحقق درآمدهای بالا، سود ناخالص شرکت «ارفع» در عملکرد ۶ ماهه به رقم 5.7 همت بالغ گردید که بیانگر حفظ حاشیه سود مناسب در ساختار تولیدی شرکت است.
یکی از ستونهای اصلی این جهش سودآوری، موفقیت در مدیریت زنجیره تأمین و کنترل دقیق هزینههای مستقیم تولید بوده است. شرکت ارفع با اتخاذ سیاستهای هوشمندانه در تامین مواد اولیه و بهینهسازی فرآیندهای تبدیلی، توانسته است هزینههای تولید را در سطحی بسیار پایینتر از میانگین صنعت نگه دارد.
این مدیریت دقیق، نه تنها باعث کاهش اتلاف منابع شده، بلکه باعث شده است که هر واحد تولیدی با حاشیه سود بسیار بالاتر نسبت به دورههای گذشته به بازار عرضه شود. تمرکز بر بهرهوری بالای ماشینآلات و کاهش ضایعات، نقش کلیدی در این بازگشت خیرهکننده به سودآوری داشته است.
توانایی شرکت فولاد ارفع در شناسایی فرصتهای طلایی در بازارهای داخلی و خارجی، از دیگر عوامل موثر در این جهش سودآوری است. شرکت با اتخاذ رویکردی بازارمحور، موفق شده است محصولات خود را در زمانبندیهای بهینه و در بازارهایی با قیمتهای مطلوب عرضه کند.
این تسلط بر بازارهای هدف، باعث شده است که شرکت در مواجهه با نوسانات قیمت جهانی محصولات فولادی، از آسیبهای احتمالی مصون مانده و در مقابل، از فرصتهای قیمتی برای تقویت تراز مالی خود بهرهبرداری کند. تنوع در سبد محصولات و تطبیق آنها با نیازهای روز بازار، از دیگر عوامل موفقیت در این مسیر بوده است.
جهش سودآوری در این بازه زمانی، نشاندهنده سطح بالای تابآوری عملیاتی شرکت در برابر چالشهای اقتصادی و نوسانات حوزه صنعت است. مدیریت شرکت با نگاهی پیشدستانه، ریسکهای مربوط به نوسانات ارز و هزینههای انرژی را به شکلی کارآمد مدیریت کرده است.
توانایی شرکت در حفظ تداوم تولید در کنار کنترل دقیق هزینههای عملیاتی، نشاندهنده بلوغ مدیریتی در مواجهه با بحرانهاست. این تابآوری، نه تنها از فرسایش سود شده جلوگیری کرده، بلکه بستری فراهم آورده است تا شرکت بتواند از شرایط موجود، فراتر از سطح معمول، بهرهبرداری نماید.
بیشتر بخوانید:حضور میدانی مدیرعامل شرکت آهن و فولاد ارفع در جمع کارگران
نتایج مالی شش ماهه نخست سال، نشاندهنده ورود شرکت فولاد ارفع به مرحله جدیدی از بلوغ مالی است. این جهش سودآوری، منابع مالی لازم برای سرمایهگذاری در پروژههای توسعهای، نوسازی خطوط تولید و تحقیق و توسعه را فراهم آورده است.
این چرخه مثبت، از سود حاصل از تولید به سمت بازآفرینی ظرفیتهای جدید، منجر به ایجاد یک مدل رشد پایدار خواهد شد. به نظر میرسد شرکت ارفع با تکیه بر این دستاوردهای مالی، مسیر خود را برای تثبیت جایگاه برتر در صنعت فولاد و افزایش توان رقابتی در بازارهای بینالمللی هموار کرده است.