Menu
اشتراک گذاری :
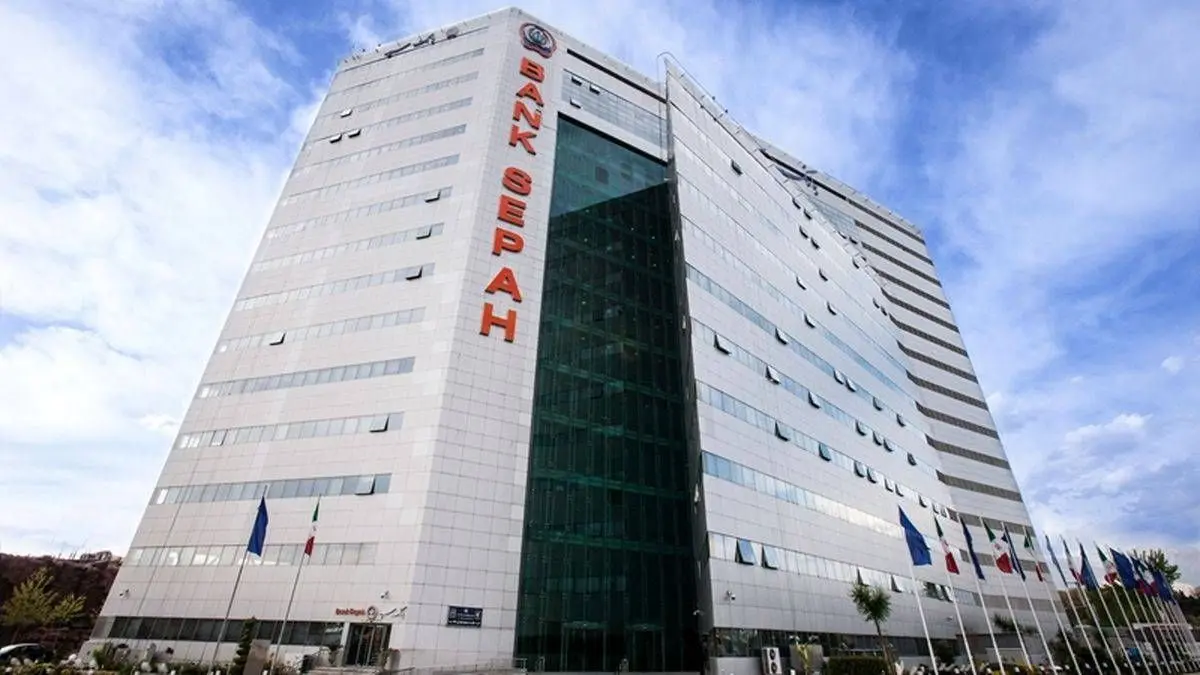
خبرداری؟ بانک سپه به عنوان یکی از بانک های پیشرو در نظام پولی کشور، در سال های اخیر سهم قابل توجهی در تأمین مالی طرح های زیرساختی، عمرانی و انرژی داشته است.
بخش مهمی از پروژه های ملی در حوزه های حمل ونقل، نفت و پتروشیمی، فولاد، سیمان، انتقال آب خلیج فارس به فلات مرکزی با پشتیبانی مالی این بانک در حال اجراست و طبق گزارش های منتشرشده، تزریق منابع به این طرح ها در چارچوب برنامه اصلاح ساختار مالی با شتاب بیشتری دنبال می شود.
این بانک در کنار تأمین مالی کلان، مسیر خدمت رسانی به مردم را نیز هموار کرده است؛ تسهیل فرایند اعطای وام های خرد، توسعه سامانه های رسیدگی به درخواست ها و شکایات و تعامل منصفانه با مشتریان، از جمله اقداماتی است که به گفته مدیران بانک سپه، با هدف کاهش دغدغه های هموطنان اجرا شده است.
حمایت از تولید و اشتغال نیز در اولویت سیاست های اعتباری این بانک قرار دارد. اعطای تسهیلات به بنگاه های کوچک و متوسط، تأمین نقدینگی واحدهای تولیدی و همراهی با کارآفرینان از مسیرهایی است که بانک سپه از طریق آنها به رونق کسب وکارها و حفظ اشتغال کشور کمک کرده است.
حوزه مسئولیت های اجتماعی نیز بخشی از برنامههای راهبردی بانک سپه به شمار میآید؛ اجرای پروژههای عمرانی در مناطق محروم، حمایت از برنامههای فرهنگی، آموزشی، درمانی و ورزشی و خدمترسانی در مناسبت های خاص ملی و مذهبی نظیر بدرقه رهبر شهید امت و همایش عظیم پیادهروی اربعین حسینی از اقدامات این بانک در این عرصه است.
«برنامه اصلاح ساختار مالی بانک سپه» در هیأت عالی بانک مرکزی تأیید شده و براساس این تصمیم افزایش سرمایه، تسویه بدهی بانک سپه به بانک مرکزی، واگذاری اموال مازاد و سرمایهگذاریهای غیربانکی، وصول مطالبات غیرجاری و اصلاح مدل کسب و کاری این بانک با هدف رفع ناترازی درآمد- هزینه در دستور کار قرار گرفته است.
وزیر اقتصاد نیز در این زمینه تاکید کرد: «طرح اصلاح ساختار بانک سپه تهیه شده و به تایید بانک مرکزی رسیده است؛ به محض اینکه در مجموعه دولت به تصویب برسد، اجرایی خواهد شد؛ با این حال خیلی نمیشود زمان اجرای آن را تعیین کرد و باید ببینیم فرآیند قانونیاش چهقدر طول میکشد.»
این برنامه یک رویکرد جامع برای بازسازی بنیانهای اقتصادی و عملیاتی این نهاد بانکی است که با هدف ارتقای کفایت سرمایه و کاهش ریسکهای سیستمیک تدوین شده است.
هسته مرکزی این برنامه بر تقویت سرمایه متمرکز است تا بانک بتواند در برابر نوسانات اقتصادی پایداری بیشتری داشته باشد.
افزایش سرمایه در این مدل، تنها یک اقدام حسابداری نیست، بلکه ابزاری برای جذب منابع جدید و بهبود نسبتهای مالی است که به بانک اجازه میدهد ظرفیتهای اعتباری خود را گسترش داده و استانداردهای نظارتی را به طور کامل برآورده سازد.
یکی از محورهای کلیدی در این مسیر، تسویه بدهیهای بانکی به بانک مرکزی است. این اقدام با هدف کاهش وابستگی به منابع ارزانقیمت اما ریسکپذیر و حذف هزینههای احتمالی ناشی از بدهیهای انباشته صورت میگیرد.
تسویه این بدهیها منجر به پاکسازی ترازنامه شده و استقلال مالی بانک را افزایش میدهد تا بتواند با تکیه بر منابع داخلی و سپردههای مشتریان، فعالیتهای خود را مدیریت کند.
در کنار مدیریت بدهیها، استراتژی واگذاری اموال مازاد و خروج از سرمایهگذاریهای غیربانکی نقش تعیینکنندهای در بهینهسازی ساختار داراییها دارد.
بانک سپه با شناسایی داراییهای غیربهرهور و املاکی که در راستای هسته اصلی فعالیتهای بانکی نیستند، به دنبال تبدیل این داراییهای ثابت به نقدینگی است.
این جابجایی استراتژیک باعث میشود منابع بانک از حالت راکد خارج شده و به سمت فعالیتهای سودآورتر بانکی سوق یابد که در نهایت منجر به میشود.
موضوع وصول مطالبات غیرجاری نیز یکی از چالشبرانگیزترین و در عین حال حیاتیترین بخشهای این برنامه است. تمرکز بر بازیافت مطالبات مشکوکالوصول از طریق مکانیسمهای حقوقی، بازسازی قراردادها یا پذیرش وثایق جدید، منجر به کاهش نرخ تبدیل مطالبات به مطالبات غیرجاری میشود.
این فرآیند نه تنها نقدینگی بانک را تامین میکند، بلکه فشار را از روی ذخایر پیشبینی شده برای زیانها برداشته و سودآوری واقعی بانک را بهبود میبخشد.
تمامی این اقدامات در قالب یک اصلاح کلی در مدل کسبوکار بانک سپه تجمیع شده است. تغییر مدل کسبوکار به معنای گذار از بانکداری سنتی و متکی بر تسهیلات دولتی به سمت بانکداری مدرن، مشتریمدار و متمرکز بر خدمات دیجیتال و متنوع است.
بیشتر بخوانید:ثبت رکورد پرداخت ۵۲.۵ همت تسهیلات حمایتی توسط بانک سپه در دولت چهاردهم
در این مدل جدید، بانک تلاش میکند تا جریانهای درآمدی غیربهرهای خود را تقویت کرده و با تنوع بخشیدن به سبد محصولات مالی، ریسک تمرکز را کاهش دهد.
این تحول ساختاری باعث میشود بانک سپه از یک نهاد صرفاً تامینکننده اعتبار، به یک مرکز مدیریت سرمایه و ارائه خدمات مالی پیشرفته تبدیل شود که در محیط رقابتی امروز، پایداری و رشد بلندمدت را تضمین میکند.