Menu
اشتراک گذاری :
در حالی که ضرورت گذار از کشاورزی سنتی به سمت مدلهای نوین تولید و مدیریت بهینه منابع آب به یکی از اولویتهای استراتژیک کشور تبدیل شده است، تحلیلها و دیدگاههای نمایندگان مجلس نشان دهنده یک تحول گسترده در رویکرد حمایتهای بانکی است. تمرکز بر توسعه کشت قراردادی، بهکارگیری فناوریهای نوین مالی (فینتکها) و حمایت از محصولات کممصرف، اکنون به عنوان ستونهای اصلی برای تقویت امنیت غذایی و تحقق اهداف برنامه هفتم توسعه، در دستور کار سیاستگذاران قرار گرفته است.
در بررسی ابعاد ساختاری کشاورزی کشور، تأکید بر ضرورت بازنگری در الگوهای تولید به عنوان کلید اصلی ارتقای بهرهوری مطرح است. نمایندگان مجلس با اشاره به ضرورت تحول در زنجیره تأمین، بر اهمیت انتقال از روشهای قدیمی به سمت الگوهای نوین تولید تأکید دارند. در این میان، «کشت قراردادی» به عنوان ابزاری راهبردی برای ساماندهی تولید و ایجاد ثبات در تأمین محصولات راهبردی کشور معرفی شده است.
کشت قراردادی یک الگوی همکاری میان کشاورزان و خریداران (مانند کارخانههای صنایع غذایی یا شرکتهای بزرگ) است که بر پایه یک قرارداد رسمی انجام میشود. در این مدل، کشاورز پیش از کاشت، با خریدار بر سر جزئیاتی مثل: نوع بذر و کیفیت محصول، قیمت خرید مشخص، زمان تحویل، استانداردهای تولید قرارداد میبندد. در مقابل، خریدار نیز متعهد میشود که محصول را با قیمتی توافقشده از کشاورز خریداری کند.
اهمیت این نوع کشت از آن جهت اهمیت دارد که باعث میشود کشاورز از ریسک «افت قیمت محصول در بازار» در امان بماند و خریدار نیز از «تضمین موجودی و کیفیت کالا» اطمینان حاصل کند. در واقع، این مدل باعث ایجاد ثبات در زنجیره تأمین و افزایش اعتماد در اقتصاد کشاورزی میشود.
بر اساس دیدگاههای کارشناسانه، بهرهگیری از ظرفیتهای بانکی برای حمایت از این الگوهای نوین، تنها یک اقدام مالی ساده نیست، بلکه ضرورتی برای تحقق امنیت غذایی و تحقق سیاستهای کلان برنامه هفتم توسعه محسوب میشود. این رویکرد، کشاورزان را در یک چرخه مشخص از تولید تا بازاریابی قرار میدهد که میتواند ریسکهای تولید را به شکل چشمگیری کاهش دهد.
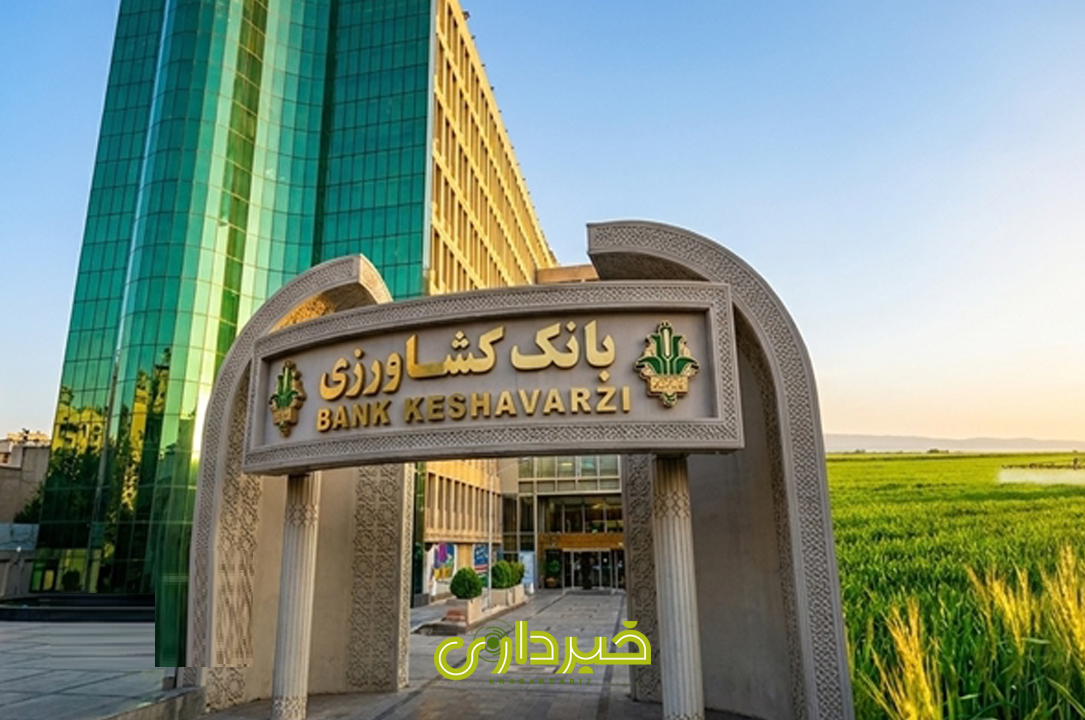
یکی از ابعاد تحول در بانک کشاورزی، تمرکز بر توسعه روشهای نوین تأمین مالی و تلفیق فناوریهای دیجیتال با زنجیره تولید است. استفاده از ابزارهای پیشرفتهای همچون «برات الکترونیک»، «اوراق منفعت» و به ویژه «توکنایز کردن سرمایهگذاریها»، بستری نوآورانه برای جذب سرمایههای خرد ایجاد کرده است.
این تحول مالی به معنای آن است که میلیونها کشاورز و دامدار میتوانند با استفاده از تکنولوژیهای نوین مالی، مشارکت مستقیم و هوشمندانهای در چرخههای اقتصادی کشور داشته باشند. توسعه این ابزارها، علاوه بر افزایش کفایت سرمایه، باعث گسترش شبکه مشتریان و افزایش دسترسی به منابع مالی در سراسر کشور شده است که این خود از نقاط قوت برجسته در مسیر توسعه بانک به شمار میرود.
با توجه به چالشهای جدی کمبود آب، تغییر جهت به سوی تولید محصولات با کارایی بالای آب، دیگر یک انتخاب نیست بلکه یک ضرورت زیستمحیطی است. در همین راستا، توسعه حوزههایی که همزمان از نظر اقتصادی سودآور و از نظر مصرف آب کمهزینه هستند، نظیر پرورش ماهی در قفس و میگو از اولویتهای اصلی در مسیر امنیت غذایی قرار گرفته است.
تلفیق این نیازهای زیستمحیطی با ابزارهای نوین بانکی، میتواند مسیر تولید پایدار را هموار کند. در واقع، حمایت مالی هوشمندانه از محصولاتی که با کمبود آب سازگاری دارند، همزمان امنیت غذایی را تأمین کرده و پایداری منابع طبیعی کشور را تضمین میکند.
اگرچه چالشهایی نظیر بروکراسی اداری و محدودیتهای کلان اقتصادی همچنان در مسیر توسعه پروژهها وجود دارد، اما روند مثبت در بهبود شاخصهای مالی و تمرکز بر فناوریهای نوین، چشمانداز امیدوار کنندهای را ترسیم کرده است.
تداوم این مسیر رو به رشد در بانک کشاورزی و حمایتهای قانونی پارلمان، میتواند زیربنای یک نظام غذایی پایدار، مدرن و مقاوم در برابر بحرانها را برای آینده کشور بنا نهد.