Menu
اشتراک گذاری :
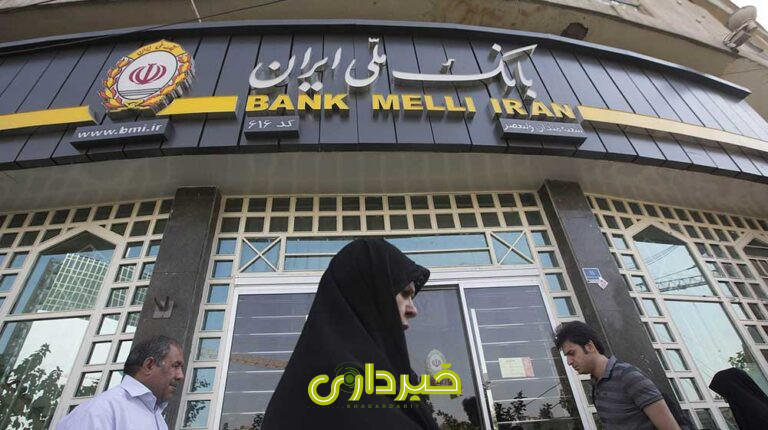
خبرداری؟ رویکرد راهبردی بانک ملی ایران برای خروج از بنگاهداری، فراتر از یک الزام قانونی یا دستورالعمل اجرایی، گامی بنیادین در جهت بازتعریف هویت این نهاد مالی و همسو کردن آن با استانداردهای نوین بانکداری جهانی است.
این گذار استراتژیک بر این شناخت دقیق استوار است که تداوم مالکیت مستقیم بر شرکتهای صنعتی و تولیدی، نه تنها تمرکز اصلی بانک بر وظایف ذاتی خود یعنی واسطهگری مالی و اعطای تسهیلات را کاهش میدهد، بلکه باری مضاعف بر ترازنامه بانک تحمیل میکند که خروجی نهایی آن، قفل شدن منابع نقدینگی در داراییهای منجمد است.
برنامه ریزی صورت گرفته در این مسیر، نشاندهنده ارادهای راسخ برای تبدیل بانک ملی از یک بازیگر چندوجهی و گاه متفرق، به یک نهاد مالی چابک، تخصصی و پاسخگوست که اولویت اول آن، تجهیز منابع مالی برای حمایت از تولیدکنندگان بخش خصوصی و شرکتهای دانشبنیان است.
در همین زمینه این بانک برای خروج از بنگاهداری و واگذاری بنگاههای تحت مدیریت، ۹۰.۵ درصد از سهام شرکت سرمایهگذاری شفادارو را ۲۵ مهرماه در بورس اوراق بهادار تهران عرضه میکند.
این واگذاری در چارچوب مواد ۱۶ و ۱۷ قانون رفع موانع تولید رقابتپذیر و ارتقای نظام مالی کشور، سیاستهای دولت چهاردهم در زمینه خروج بانکها از بنگاهداری و همچنین دستورالعملها و ابلاغیههای وزارت امور اقتصادی و دارایی و بانک ملی ایران انجام میشود.
در همین راستا و با پیگیریهای انجامشده در بانک ملی ایران، فرآیند واگذاری شرکت سرمایهگذاری شفادارو که از مجموعههای مهم صنعت دارویی کشور محسوب میشود، طی شده و عرضه عمده سهام این شرکت برای روز ۲۵ مهرماه در بورس تهران برنامهریزی شده است.
هدف اصلی این برنامه، آزادسازی ظرفیتهای حبس شده در شرکتهای زیرمجموعه و بازگرداندن این منابع به چرخه اصلی اقتصاد است.
هنگامی که یک بانک بزرگ به جای تمرکز بر مدیریت ریسکهای اعتباری و ارائه خدمات مالی پیشرفته، درگیر مدیریت روزمره کارخانهها و بنگاههای اقتصادی میشود، عملاً از رسالت اصلی خود فاصله گرفته و در ورطه بوروکراسی عملیاتی گرفتار میآید.
خروج از این وضعیت، راه را برای تخصیص بهینه منابع هموار میسازد. با واگذاری سهام و خروج از بنگاهداری، بانک ملی در موقعیتی قرار میگیرد که میتواند نقدینگی حاصل از این واگذاریها را به جای صرف کردن در نگهداریِ داراییهای غیرمولد، به سمت تأمین مالی سرمایه در گردش واحدهای تولیدی سوق دهد؛ اقدامی که مستقیماً به نفع رونق تولید و بهبود فضای کسبوکار در کشور تمام میشود.
از منظر برنامهریزی عملیاتی، بانک ملی رویکردی مبتنی بر شفافیت و انضباط مالی را در پیش گرفته است تا این واگذاریها به شکلی صورت گیرد که منجر به تضعیف عملکرد شرکتهای واگذار شده نشود.
در این مدل، واگذاریها نه با نگاه حراج داراییها، بلکه با هدف واگذاری مدیریت به بخش خصوصی متخصص و دارای اهلیت صورت میگیرد.
این امر در بلندمدت منجر به افزایش بهرهوری شرکتهای زیرمجموعه میشود، چرا که مدیریت حرفهای و مبتنی بر سودآوری جایگزین ساختارهای دولتی یا شبهدولتی میگردد.
چنین رویکردی نشان میدهد که بانک ملی نه تنها به دنبال سبکسازی ترازنامه خود است، بلکه نسبت به آینده صنعتی شرکتهایی که روزگاری تحت مالکیتش بودهاند نیز دغدغه دارد و میکوشد تا با انتقال مالکیت به دستان توانمند، به تقویت بنیانهای صنعتی کشور یاری رساند.
پیامد ثانویه و بسیار حائز اهمیت این رویکرد، کاهش تقاضای کاذب برای نقدینگی و در نتیجه کنترل عوامل تورمزا در نظام بانکی است.
بنگاهداری بانکها در بسیاری از مواقع به چرخه معیوبی منجر میشود که در آن بانک برای جبران زیانهای احتمالی شرکتهای تابعه خود، اقدام به تزریق نقدینگی میکند که خود این فرایند، پتانسیل بالایی برای ایجاد نقدینگی جدید و افزایش فشارهای تورمی دارد.
خروج از این چرخه، به بانک ملی اجازه میدهد تا سیاستهای اعتباری خود را در چارچوبهای استاندارد و بر اساس تحلیلهای دقیق ریسک و بازده تنظیم کند، نه بر اساس نیازهای فوری بنگاههای تابعه. این تغییر رویه، به معنای حرکت به سوی انضباط مالی پایدار و تقویت سلامت نظام بانکی است که در نهایت به نفع ثبات اقتصاد کلان کشور خواهد بود.
موفقیت بانک ملی در این مسیر دشوار اما حیاتی، میتواند به عنوان الگویی برای سایر بانکهای کشور عمل کند. این فرایند، پیام روشنی به بازار سرمایه و فعالان اقتصادی ارسال میکند که بانکها در حال بازگشت به میدانِ خدمترسانی مالی هستند و قصد دارند از طریق ابزارهای مدرن بانکی، نقش خود را به عنوان موتور محرک توسعه اقتصادی ایفا کنند.
بیشتر بخوانید:بانک ملی پیشتاز در حمایت از خانواده / چتر حمایتی گسترده برای زمینه سازی ازدواج جوانان
این گذار، چشمانداز آینده بانک ملی را به نهادی ترسیم میکند که در آن، تکنولوژی و تخصص، جایگزین مالکیتهای گسترده شده و ارزشآفرینی نه از طریق بنگاهداری، بلکه از طریق ارائه راهکارهای مالی نوآورانه، تسهیل مبادلات اقتصادی و حمایت هوشمندانه از کارآفرینان حاصل میشود.
این حرکت، نشاندهنده بلوغ سازمانی و تعهد ملی به اصلاحات ساختاری است که در سایه آن، نظام بانکی میتواند نقش شایسته خود را در قامت یک شریک راهبردی برای اقتصاد ایران ایفا نماید.